泡泡瑪特股價周四再創新高,早段曾升5.9%高見293.4港元,現報283.8港元,升2.5%。摩根士丹利最新報告看好公司前景,認為市場低估其平台與IP孵化能力,維持「增持」評級,目標價365港元。
大摩指出,泡泡瑪特旗下IP如Labubu已成功打入國際市場,新興IP 「Twinkle Twinkle」在北京展覽中深受觀眾歡迎,產品快速售罄,社交媒體熱度高,預料2025年起可帶來顯著銷售貢獻。另一IP「Crybaby」亦表現強勁,尤其是其毛絨玩具及生活風格商品,但面臨供應限制。
目前泡泡瑪特主要IP來自中國,僅有Crybaby來自泰國、Peach Riot來自美國。大摩認為,公司具潛力拓展美國、歐洲、日本及東南亞等市場,未來3至5年產品組合將更趨多元。報告強調,投資者應關注其平台與內容孵化能力,而非僅估算單一IP上限。
以365港元目標價計算,相當於2025年市盈率46倍及PEG約1.4倍,大摩稱估值合理,視泡泡瑪特為首選高增長消費股之一。
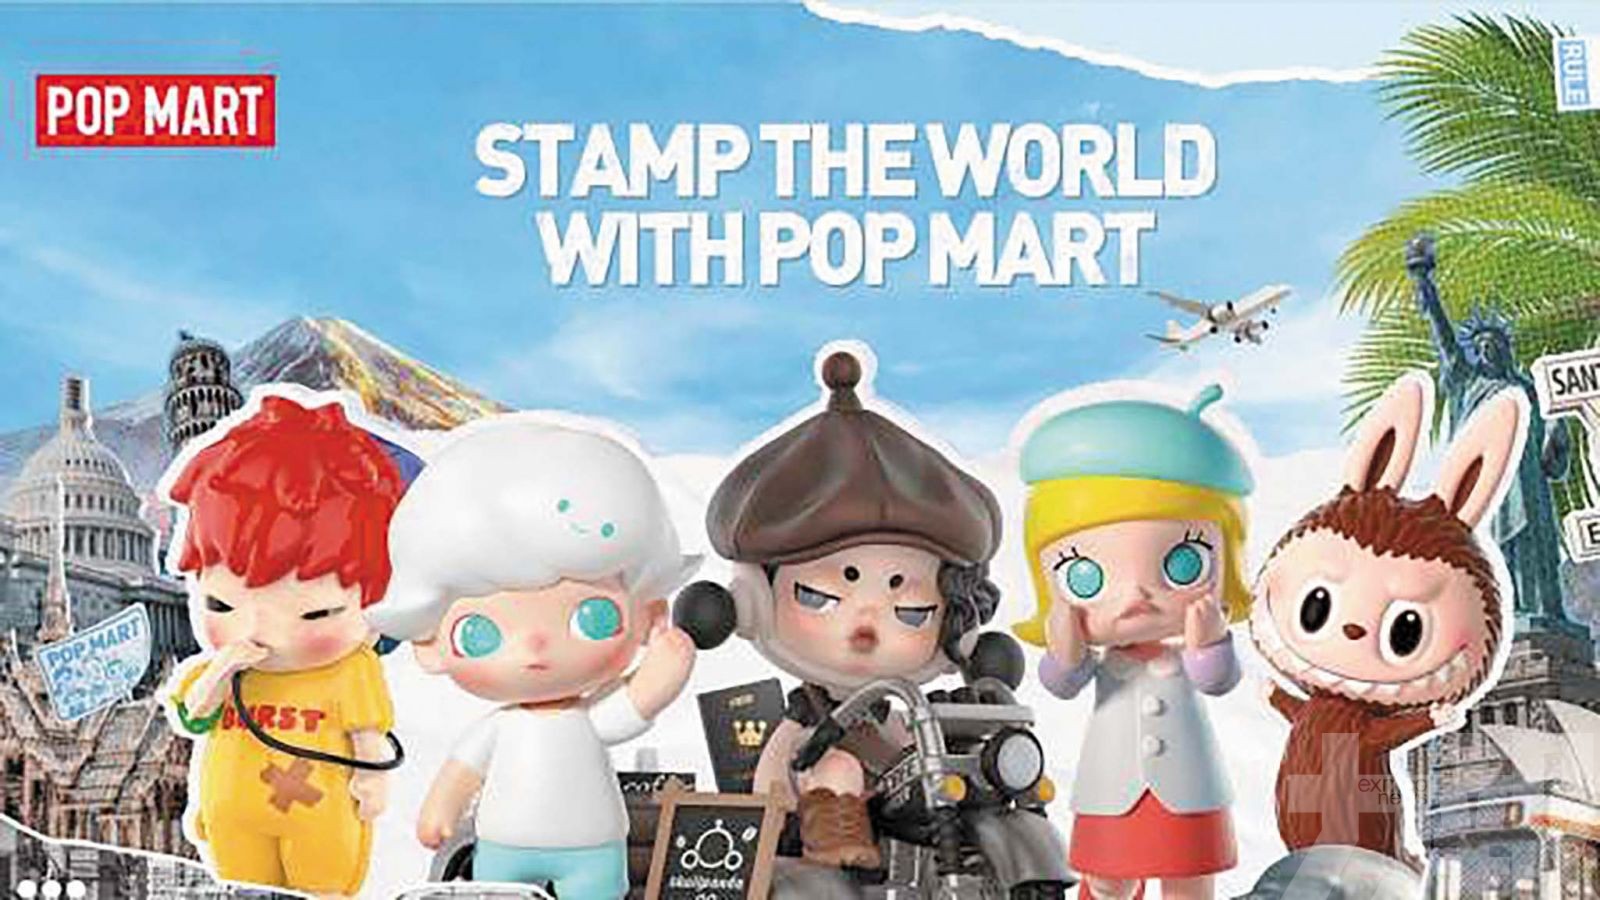 摩根士丹利認為市場低估泡泡瑪特平台與IP孵化能力。(網絡圖片)